
Se il lusso è sempre stato un segmento selettivo, oggi si concentra ancora di più sui clienti ad alta capacità di spesa e sulla qualità della relazione. Per packaging, stampa e allestimento retail si apre uno scenario in cui materiali, personalizzazione, esperienza fisica e tracciabilità sono aspetti sempre più strategici. E per accompagnare le aziende della filiera del packaging nell’adeguamento al Regolamento UE 2025/40 – PPWR sono nate le “Linee Guida per la gestione ambientale del packaging per il lusso” dell’Istituto Italiano Imballaggio.
Anche per il mondo del largo consumo l’attuazione del PPWR è lo snodo del processo evolutivo degli ultimi anni, ma in campo sono entrati anche gli impatti della situazione geopolitica internazionale sull’approvvigionamento e la logistica, insieme a una lenta – ma decisiva – maturazione dell’utilizzo di strumenti digitali evoluti. Insieme agli sforzi verso una progettazione più matura, questi sono i nodi dell’indagine Pack Around 2026.
Lusso
Il mercato del lusso sta attraversando una fase di riequilibrio che riguarda direttamente anche chi progetta e produce packaging e strumenti di comunicazione per i brand. Da una parte, il True-Luxury Global Consumer Insight 2025 di BCG e Fondazione Altagamma registra la frenata dei consumatori aspirazionali e la crescente centralità dei clienti di prim’ordine, i cosiddetti “top-tier”; dall’altra, il Global Powers of Luxury 2026 di Deloitte mostra un’industria intenzionata a privilegiare valore, marginalità e relazione rispetto alla crescita dei volumi. Il lusso, in breve, investe sulla qualità percepita e sull’esperienza.
Meno volumi, più valore per cliente
Il Secondo BCG-Altagamma i consumatori top-tier rappresentano meno dello 0,1% della clientela luxury, ma generano il 23% della spesa complessiva, quota che arriva al 37% includendo mobilità di lusso e benessere. Questa clientela cerca connessione, intimità, eccellenza e riconoscimento: l’89% considera artigianalità e qualità fattori essenziali e l’80% preferisce ambienti di vendita esclusivi e riservati. Parallelamente, il consumatore aspirazionale è diventato più selettivo e sensibile alla reale corrispondenza tra prezzo, qualità e valore del prodotto.
Per i fornitori questo significa confrontarsi con una domanda nella quale materia, esecuzione e dettaglio acquistano nuovo peso. Packaging primari e secondari, cofanetti, shopping bag, cataloghi, inviti e materiali destinati ai VIC possono contribuire alla costruzione di quella percezione di esclusività che il mercato sta cercando di recuperare. Cresce anche lo spazio per produzioni più mirate, versioning, piccole serie e personalizzazioni capaci di accompagnare strategie di clienteling sempre più precise.
Il retail si conferma come esperienza fondamentale
Per Deloitte il 28,6% degli executive intervistati considera customer experience e loyalty la principale opportunità di crescita nel 2026, mentre il settore sta ripensando la propria rete commerciale concentrandosi sulla qualità dei flagship e sulla loro capacità di diventare destinazioni esperienziali. Galerie, café, pop-up, installazioni, atelier e ambienti riservati ai clienti più importanti ampliano il ruolo dello spazio fisico, sempre più chiamato a raccontare il brand e a costruire relazione.
Per il mondo della stampa questo apre opportunità che vanno oltre il packaging. Visual communication, decorazione degli spazi, display, materiali tattili, cataloghi, lookbook ed edizioni speciali possono diventare parte di un sistema coordinato nel quale il supporto fisico contribuisce alla qualità dell’esperienza. Anche il digitale entra in questa relazione: QR code, NFC e strumenti connessi citati da Deloitte mostrano una progressiva integrazione tra oggetto, ambiente e contenuto digitale.
Materiali, circolarità e tracciabilità
La sostenibilità resta un altro asse decisivo, ma assume una dimensione sempre più industriale. Deloitte indica l’innovazione nei materiali e nei processi produttivi come il secondo maggiore fattore di trasformazione del lusso nei prossimi cinque anni, dopo l’intelligenza artificiale. R&D, materiali a minore impatto, circolarità e lifecycle management avanzano insieme alla tracciabilità, mentre il Digital Product Passport è destinato a entrare nell’infrastruttura operativa dei brand.
Anche la crescita del pre-owned, della riparazione e del refurbishment contribuisce a modificare il concetto stesso di prodotto luxury: il rapporto con l’oggetto si prolunga nel tempo e richiede sistemi capaci di comunicarne provenienza, autenticità e storia. Per packaging e stampa emerge quindi la sfida di coniugare alto valore percepito, qualità sensoriale, sostenibilità verificabile e contenuto informativo.
In questo scenario, il packaging è il primo spazio fisico nel quale convergono prodotto, identità, servizio e racconto del brand. Per stampatori, cartotecniche, converter e fornitori di materiali, così come per chi realizza allestimenti e comunicazione stampata, la prospettiva indicata dai due report premia soprattutto capacità progettuale, innovazione e collaborazione con il cliente.
Una nuova idea di packaging di lusso
Questa evoluzione trova un riscontro diretto anche nelle Linee Guida per la gestione ambientale del packaging per il lusso – “Quando il contenitore fa il valore”, pubblicate nel 2026 dall’Istituto Italiano Imballaggio, uno strumento tecnico e operativo pensato per accompagnare la filiera luxury nell’adeguamento al Regolamento UE 2025/40 – PPWR. Il documento affronta la sostenibilità del packaging cercando di conciliare requisiti ambientali e normativi con gli elementi che caratterizzano l’alta gamma: qualità manifatturiera, estetica, identità di marca, valore emozionale ed esperienza d’uso. Propone inoltre un metodo di lavoro condiviso lungo l’intera catena del valore, dalla fase di brief alla progettazione, dalla produzione alla verifica della conformità. Le Linee Guida sono state sviluppate dall’Istituto Italiano Imballaggio attraverso la Commissione Luxury Packaging, con il contributo di esperti di normativa, materiali, progettazione, stampa e trasformazione. I destinatari sono tutti gli attori chiamati a gestire la transizione del packaging luxury verso il nuovo quadro normativo e l’impostazione, quindi, volutamente multidisciplinare: la conformità, secondo il documento, deve essere costruita attraverso il coinvolgimento coordinato dell’intera filiera. Le Linee Guida sottolineano infatti l’utilità di coinvolgere competenze creative, tecniche, produttive, normative e ambientali già in fase di sviluppo. Per il fornitore significa spostarsi sempre più dal ruolo di esecutore a quello di partner progettuale, capace di proporre materiali, strutture, finiture e processi industrializzabili che rispondano contemporaneamente al brief estetico e ai nuovi requisiti ambientali.
–
Quotidiano
Nell’ambito dei consumi di beni di prima necessità e su vasta scala nel panorama italiano, a dare un quadro puntiale è la ricerca Pack Around 2026, realizzata da Stratego Group e Largo Consumo con il supporto di un comitato tecnico scientifico che riunisce competenze provenienti dal mondo universitario e della ricerca e coordinato da Marco Scatto. La ricerca effettuata su un campione di 142 manager di aziende produttrici e distributrici, fotografa una filiera dell’imballaggio consapevole del ruolo strategico del packaging, ma ancora impegnata a tradurre questa consapevolezza in modelli operativi efficienti. Secondo la ricerca, il PPWR accelera il cambiamento, mentre le scelte restano guidate da efficienza, continuità delle forniture, costi e ritorno misurabile degli investimenti. Un elemento trasversale è la crescente necessità di collaborazione lungo tutta la catena del valore.
I trend del packaging di largo consumo
Sul fronte Design & Comunicazione, il packaging viene utilizzato prima di tutto per comunicare la qualità del prodotto, mentre la sostenibilità appare meno “esibita” e più incorporata nella progettazione. Cresce l’attenzione a leggibilità, istruzioni di riciclo e strumenti digitali come QR code e NFC, ma l’accessibilità resta parziale. Oltre il 68% delle aziende dichiara di adottare il “Design for all”, anche se la ricerca segnala una distanza tra il lessico dell’inclusione e l’effettivo ricorso a metodologie user centered. Ergonomia, materiali tattili e neuroscienze guadagnano spazio; user research e design for disassembly restano marginali.
La digitalizzazione è ormai una priorità, ma procede in modo disomogeneo. La tracciabilità dei materiali è l’ambito più avanzato, mentre interoperabilità dei dati, Digital Product Passport e governance informativa sono ancora deboli. Il 69,2% indica tracciabilità e interoperabilità come area prioritaria di investimento nei prossimi tre anni. Le imprese guardano a strumenti capaci di attribuire punteggi di riciclabilità, generare passaporti digitali e ridurre errori o non conformità, ma il ROI resta decisivo. Anche l’intelligenza artificiale viene valutata con prudenza: il potenziale è riconosciuto, ma l’adozione dipende soprattutto dai costi e dalla disponibilità di dati affidabili. Lo smart packaging resta concentrato sui QR code, usati da oltre metà del campione.
Il capitolo sui modelli organizzativi evidenzia una criticità interna: il packaging è strategico, ma le decisioni restano spesso accentrate. CEO e direzione generale guidano gli investimenti, seguiti da marketing e procurement, mentre R&D, qualità e sostenibilità pesano meno. Lentezza decisionale, carenza di competenze, budget frammentati, KPI non allineati e silos organizzativi rallentano l’ecodesign. La stabilità delle forniture è il criterio più strutturato, mentre fine vita e riciclabilità sono meno maturi. L’innovazione nasce soprattutto dal rapporto con fornitori di imballaggi, macchinari, stampa e converting; università e centri di ricerca restano marginali. Ne deriva un’innovazione soprattutto incrementale e orientata a risultati di breve-medio periodo.
In Materiali & Stampa domina un approccio pragmatico. Carta e cartone mostrano una forte tenuta, la plastica monomateriale si consolida come soluzione più gestibile sul piano industriale e del riciclo, mentre il multimateriale è sotto pressione. Il contenuto riciclato è ormai entrato nelle scelte concrete: una larga parte del campione dichiara quote superiori al 30% e il 42,1% supera il 50%. A guidare le scelte sono sostenibilità, costi, marginalità, disponibilità e supply chain. Nella stampa non emerge un’unica tecnologia dominante: offset, flessografia e digitale convivono in funzione di volumi e applicazioni, mentre la rotocalco risulta più marginale nel campione. Gli interventi recenti puntano soprattutto a ridurre scarti, consumi e impatto ambientale.
La logistica trasforma il packaging in un’infrastruttura di resilienza. Le instabilità geopolitiche e la volatilità delle materie prime spingono le imprese ad abbandonare il single sourcing: il 50% si affida a pochi fornitori qualificati per categoria e crescono scorte strategiche e depositi dedicati. La progettazione si concentra sempre più sull’efficienza di trasporto e movimentazione, con il packaging secondario al centro dell’ottimizzazione. Resta però debole la visione sistemica: solo una minoranza valuta ex ante l’interazione tra imballaggi primari, secondari e terziari. Ancora più critica la reverse logistics. La relazione con il fornitore evolve quindi verso consulenza, co-progettazione e ottimizzazione dei costi complessivi.
Infine, il capitolo Ambiente & Sostenibilità mostra una filiera che ha superato la sostenibilità come semplice leva di comunicazione: per quasi metà del campione è integrata nella strategia aziendale. Il principale ostacolo resta economico, seguito dall’incertezza normativa. Il design for recycling orienta la transizione verso strutture monomateriale, riduzione del peso e maggiore contenuto riciclato. Il 33,3% considera l’introduzione di riciclato una priorità strategica. Restano però criticità decisive nel fine vita: infrastrutture di recupero, separabilità, riutilizzo, logistica inversa e monitoraggio reale dei percorsi EoL sono ancora poco strutturati. Il packaging del futuro dipenderà dalla capacità di integrare progettazione, dati, organizzazione, produzione, logistica e riciclo in un unico sistema di filiera.
Un confronto diretto con l’industria
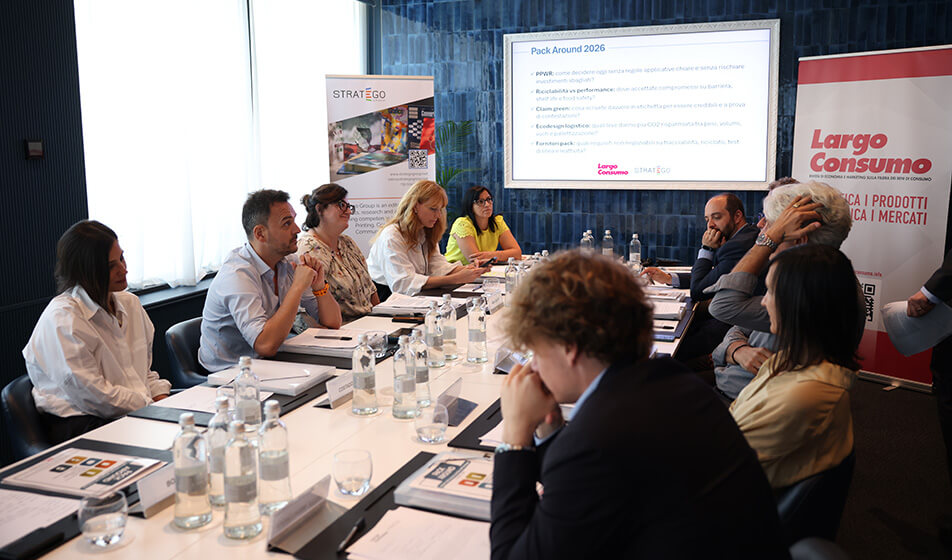
A conclusione del progetto Pack Around 2026, il 23 giugno 2026 a Milano si è svolto un momento di confronto tra industria, distribuzione, brand e fornitori sulle trasformazioni che stanno interessando il packaging. Ad aprire i lavori è stato Giuseppe Vignali, docente di Food Pack Technology all’Università di Parma, che ha presentato i principali risultati dell’indagine in qualità di membro del Comitato tecnico-scientifico, mentre il dibattito ha tradotto i trend individuati nelle esperienze delle aziende. Antonio Esposito, Global pasta and condiments packaging director di Barilla, ha raccontato un percorso sulla sostenibilità avviato già nei primi anni Duemila, basato su riciclabilità, ottimizzazione dei formati e collaborazione tra funzioni: il ripensamento del packaging delle tagliatelle in nido ha consentito, per esempio, di ridurre dell’11% gli imballi e del 25% distribuzione e stoccaggio. Olga Astapets, Packaging manager di Molino Nicoli, ha illustrato gli investimenti in confezionamento ad alta velocità, automazione, film monomateriale e carta riciclata certificata, mentre sul versante dei fornitori Alberto Pecorelli, CEO di SayHay Italia, ha portato l’esperienza dei materiali bio-based ottenuti da sottoprodotti agricoli, compostabili e sviluppati per essere utilizzati sugli impianti esistenti con minimi adattamenti e Giacomo Loreto, Responsabile commerciale di Cielle Imballaggi, ha posto l’accento su strutture flessibili monomateriale in polietilene, riduzione degli spessori e tecnologie di estrusione multistrato.
Un secondo filone ha riguardato il packaging come strumento di comunicazione. Paola Sarco, Head of business unit Building & Industrial Exhibitions di Fiera Milano, guardando a Print4All 2027 ha sottolineato il ruolo di stampa, converting e finishing nel costruire identità e riconoscibilità del brand attraverso etichette, texture e nobilitazioni. Federica Trombetta, Head of marketing e online operations di Costadoro, ha spiegato come grafiche, materiali premium e contenuti possano sostenere la percezione del valore del prodotto, insieme a un’attenta revisione dei claim e all’ottimizzazione logistica. Simone Salvioni, Marketing director di Abafoods, ha richiamato la centralità di etichette chiare, verificabili e coerenti, soprattutto in categorie nelle quali il consumatore dedica particolare attenzione a ingredienti, benefici e caratteristiche. Per Anita Casamento, founder di Azienda Agricola Oliviera, invece, il vetro scuro e pesante protegge il prodotto e diventa parte integrante del racconto dell’olio.
Estremamente rilevante nel corso del forum anche l’approccio di filiera. La Packaging Manager di Unigrà Sara Bernabeo ha descritto lo sviluppo del nuovo packaging come un lavoro corale tra R&D, qualità, produzione, acquisti, IT, marketing e commerciale, accompagnato dallo scouting di nuovi materiali e dalla progressiva sostituzione delle soluzioni non riciclabili. Bennet, tramite il suo Private label packaging manager Diego Lazzarin, ha evidenziato ecoprogettazione, riduzione dell’overpacking, trasparenza dei messaggi ambientali e controllo della logistica, ribadendo che la funzionalità resta imprescindibile. Michele Cantisani, R&D Packaging manager Home care & Personal care di Bolton ha posto l’accento su circolarità, monomateriali, incremento del riciclato e selezione di fornitori capaci di innovareClara Sasso, Regulatory Affairs Manager de L’Erbolario, infine, ha raccontato gli investimenti in plastiche riciclate e bio-based, sistemi airless, monomateriali e standardizzazione dei formati, indicando competenza tecnica, coerenza con il marchio e tracciabilità come requisiti centrali nella scelta dei partner. Un quadro che restituisce una filiera ormai orientata a considerare il packaging come parte integrante della strategia industriale e di marca.